首季收入下滑,大中華拖累最重
據 Nike 官方新聞稿及 CNBC 10 月 1 日(美國東部時間)報道,該公司公布 2027 財政年度首季業績,收入按年下跌 4%,至 112.1 億美元,低於市場預期約 113.3 億美元。盤後股價一度急挫約 6%。
大中華與數碼渠道雙雙急跌
地區方面,大中華收入按年下跌 22%,至約 11.8 億美元;以固定匯率計跌幅約 26%,是拖累整體表現的主要來源。Nike 品牌數碼銷售下跌 13%,自營門店下跌 5%,令 Nike Direct 收入下跌 8%,至 41 億美元。附屬品牌 Converse 收入下跌 28%,至 2.63 億美元。
項目 | 數字 | 按年變動 |
|---|---|---|
集團收入 | 112.1 億美元 | −4% |
大中華收入 | 約 11.8 億美元 | −22%(固定匯率 −26%) |
Nike Direct | 41 億美元 | −8% |
數碼銷售 | — | −13% |
Converse | 2.63 億美元 | −28% |
全年銷售再縮,盈利指引遠遜預期
管理層同時警告,2027 財政年度收入料按年下跌高單位數百分比,經調整每股盈利指引僅介乎 1.15 至 1.35 美元,遠低於分析師原先預期約 1.65 美元。投資網站 InvestingLive 及 Yahoo Finance 均指,市場焦點已由「能否達標」轉為「轉型還要拖多久」。
華爾街早已調低評級
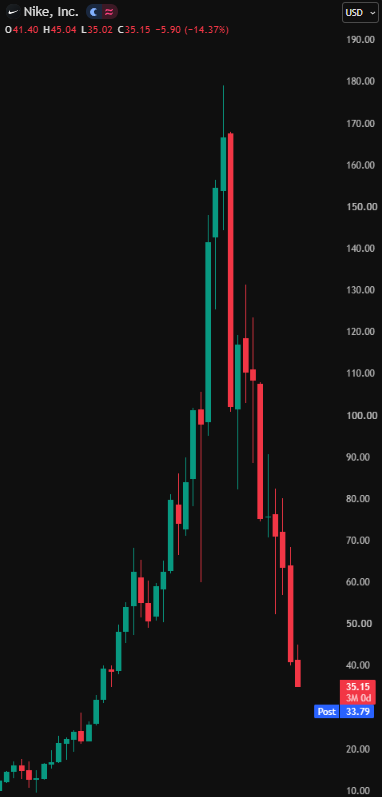
財報公布前數周,摩根大通、美國銀行及摩根士丹利已相繼把 Nike 評級調至相當於「沽售」或「跑輸大市」的水平。Sportico 指出,市場對這場轉型進入第三年仍未見清晰拐點感到不耐。股價自 2021 年高位以來已累挫約八成,並逼近十多年低位。
翻查資料,Nike 近年以「Win Now」重整產品與渠道,但大中華連續多季倒退,顯示品牌在該區的定價與庫存調整仍未完成。下一季能否穩住大中華與數碼渠道,將決定華爾街會否繼續下調預期。
No comments yet
提交留言即表示你已閱讀我們的私隱政策。